EVK Blog

Nehéz idők a könnyűfémeknek: így fojtogatja az alapanyaghiány és a geopolitika az európai autóipart

Az európai autóipar történetének legambiciózusabb átalakulásán megy keresztül: a belsőégésű motorok 2035-ös kivezetése nem csupán hajtáslánc-cserét, hanem teljes szerkezeti újragondolást követel. Az elektromos átállás azonban egy súlyos kihívást hozott felszínre, a zöld autók drasztikusan nehezebbek elődeiknél. Egy korszerű elektromos modell lítium-ion akkumulátorpakkja önmagában 300-600 kilogrammot nyom, ami nemcsak a hatótávolságot csökkenti drasztikusan, de komoly biztonsági és infrastrukturális kérdéseket is felvet.

Hogy ellensúlyozzák ezt a túlsúlyt, a mérnökök kénytelenek voltak visszavenni a karosszéria tömegét. A megoldás kézenfekvőnek tűnt, a nehéz acélt le kell cserélni könnyűfémekre, elsősorban alumíniumra és magnéziumra. Ezzel azonban a gyártók az egyik csapdából a másikba léptek. Az alumínium előállítása rendkívül energiaigényes, az ellátási lánca pedig sokkal merevebb, koncentráltabb és sérülékenyebb, mint az acélé.

Ebben az új, kifeszített rendszerben a brit luxusgyártó, a Jaguar Land Rover (JLR) a legérzékenyebb. Mivel a JLR prémium modelljei (például a Range Roverek) a teljesítmény maximalizálása érdekében már hagyományosan, az elektromos korszak előtt is alumíniumvázra épültek, ők szembesülnek legelőször az ellátási lánc minden rezdülésével. Ami ma náluk gyártási fennakadást okoz, az holnap a tömeggyártókra, a Volkswagenre vagy a BMW-re is vár.

A NOVALIS DOMINÓ

A könnyűfém-ellátási lánc legnagyobb gyengesége nem az alapanyag hiánya a földkéregben, hanem a feldolgozókapacitás extrém koncentrációja. Míg az acélt számtalan forrásból be lehet szerezni, a modern autók karosszériájához szükséges, speciális ötvözetű és felületkezelésű alumíniumlemezeket csak mindössze néhány üzem képes előállítani a szükséges minőségben. Erre a szűk keresztmetszetre világított rá drámai erővel a 2024 nyarán bekövetkezett svájci katasztrófa.

Június végén a Novelis sierre-i üzeme, amely Európa egyik legkritikusabb alumínium-hengerműve, súlyos árvízkárokat szenvedett, ami miatt a cég kénytelen volt vis maior helyzetet hirdetni. A leállás nem csupán egy lokális logisztikai bukkanó volt, hanem azonnali sokkhatást váltott ki a kontinens autógyártásában.

A probléma igazi gyökere a technológiai rugalmatlanság. Az autóiparban nem lehet egyik napról a másikra beszállítót váltani, az új anyagokat hónapokig tesztelni kell (pl. töréstesztek, korrózióvédelem), és a présszámokat is hozzá kell igazítani az új fém fizikai tulajdonságaihoz.  Mivel a sierre-i gyár kiesett, és a Japánból átvett just-in-time (JIT, éppen-időben-elv) modell miatt a gyártóknál nem voltak érdemi biztonsági készletek, a dominóhatás napokon belül elérte a gyártósorokat.

A Porsche kénytelen volt csökkenteni éves profitvárakozásait, mivel a gyártás lassulása pont a legjövedelmezőbb modelljeit érintette. Hasonlóan súlyos helyzetbe került a JLR és a BMW is.  Az eset tűpontosan megmutatta a Single Point of Failure (SPOF, egyetlen hibapont) jelenséget: hiába működik tökéletesen a motorgyár Németországban és az összeszerelő üzem Angliában, ha egyetlen svájci gépsor leáll, több milliárd euró értékű autógyártás bénul meg. A Novelis-eset bebizonyította, hogy a fizikai ellátási lánc mára annyira kifeszítetté vált, hogy elvesztette minden rugalmasságát a váratlan sokkhatásokkal szemben.

A MAGNÉZIUM-KRÍZIS

Míg a Novelis-nél történt tűzeset súlyos, de alapvetően lokális ipari baleset volt, addig a magnéziumellátás helyzete ennél összetettebb kockázatot hordoz. A könnyűfém-karosszériák gyártásához ugyanis nem elegendő a tiszta alumínium, mivel önmagában túl puha és képlékeny ahhoz, hogy ütközés esetén megfelelő szerkezeti védelmet nyújtson. Az autóiparban ezért alumíniumötvözeteket alkalmaznak, amelyek szilárdságát, merevségét és tartósságát különböző ötvözőelemek biztosítják. Ezek közül a magnézium kiemelt szerepet játszik, mivel jelentősen javítja az anyag mechanikai tulajdonságait és energiaelnyelő képességét.

Ez a technológiai nyomás azonban Európa egyik legsúlyosabb stratégiai függőségét fedi fel.  Míg alumíniumot még gyártanak a kontinensen (bár az energiaárak miatt egyre kevesebbet), addig a magnézium esetében Európa szinte teljes mértékben kiszolgáltatott. A kontinens iparának magnéziumszükségletét több mint 90%-át Kínából fedezik. A kitettség súlyossága 2021 végén mutatkozott meg, amikor Kína belső energiaválsága és környezetvédelmi szigorításai miatt radikálisan visszafogta a saját kohóinak termelését.

Európa készletei veszélyesen megcsappantak, az árak az egekbe szöktek (tonnánként 2 000-ről 10 000 dollár fölé), és az autóipari vezetők pánikszerűen jelezték a brüsszeli döntéshozóknak: ha Kína elzárja a csapot, heteken belül leállhat a teljes európai autógyártás. A német színesfémipari szövetség (WV Metalle) egyenesen katasztrofális következményekre figyelmeztetett.
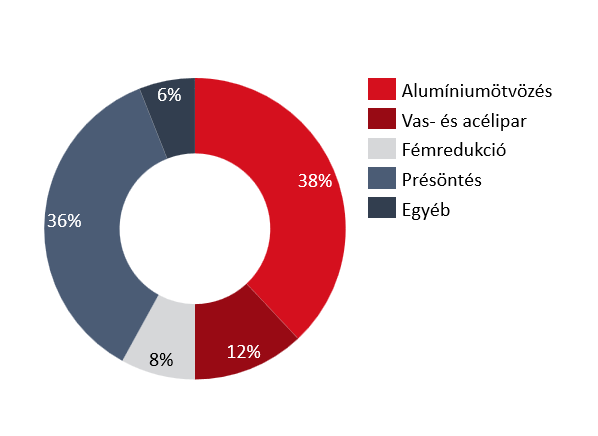
 

Bár a 2021-es akut krízis végül diplomáciai úton enyhült, a strukturális probléma megmaradt.  A magnéziumhiány megmutatta, hogy az európai technológiai szuverenitás illúzió mindaddig, amíg az elektromos autók vázát összetartó anyag egyetlen geopolitikai rivális kezében összpontosul. Ez a helyzet kísértetiesen hasonlít a chipgyártásban látott függőségre, azzal a különbséggel, hogy itt nem high-tech eszközökről, hanem elemi nyersanyagokról van szó, amelyek nélkül a legmodernebb alumíniumkarosszéria is csupán lágy fémlemez marad.

ENERGIA ÉS POLITIKA

A 2022-es energiaválság az európai alumíniumtermelés költségalapú fenntarthatóságának korlátait tette egyértelművé. Az alumínium előállítása ugyanis rendkívül energiaigényes folyamat: egyetlen tonna fém kinyeréséhez annyi áramra van szükség, amennyit egy átlagos háztartás évek alatt fogyaszt el. Amíg az orosz gáz olcsón áramlott Európába, ez a modell működött. Az ukrajnai háború és az energiaárak robbanása azonban véget vetett ennek a korszaknak.
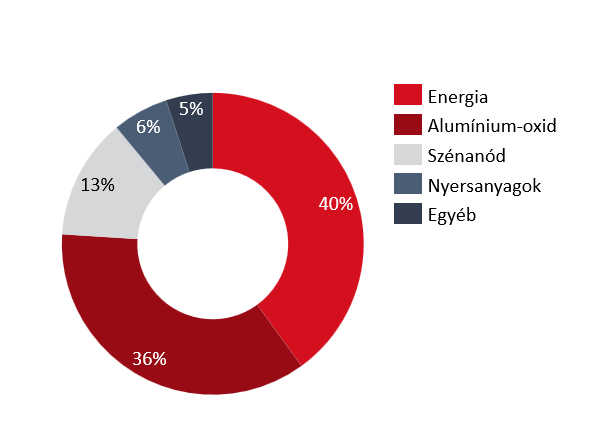
Az elmúlt két évben Európa elveszítette elsődleges alumíniumgyártó kapacitásának közel 50%- át. Olyan kulcsfontosságú kohók zártak be végleg vagy függesztették fel a termelést, mint a szlovákiai Slovalco vagy az Alcoa spanyolországi üzemei. Ez azt jelenti, hogy az európai autógyártók kénytelenek egyre távolabbról, gyakran geopolitikailag instabil régiókból importálni a karosszériához szükséges fémet, ami tovább növeli a költségeket és a karbonlábnyomot.

De nemcsak a gyártás költségei, hanem az eladás feltételei is szigorodnak. A német autóipar évtizedekig az olcsó energia és a szabad globális kereskedelem kombinációjára épített. Donald Trump visszatérő protekcionista politikája azonban könnyen ellehetetlenítheti a modellt.

Amennyiben az Egyesült Államok újra védővámokat vetne ki az európai alumíniumra vagy az autókra, az európai gyártók harapófogóba kerülnének. Otthon drága energiával termelnek, külföldön pedig vámfalakba ütköznek. A drága energia és a protekcionizmus kombinációja versenyképtelenné teheti az európai könnyűfém-alapú autógyártást a kínai és amerikai riválisokkal szemben.

LEHETSÉGES MEGOLDÁS

Az európai autóipar előtt álló akadálypálya, a Novelis-gyár leállásától a kínai magnézium monopóliumon át a Trump-féle vámokig, egyetlen irányba mutat: a lineáris gazdasági modell (bányászat-gyártás-felhasználás) egyre kevésbé fenntartható. A jelenlegi geopolitikai és energiahelyzetben Európa számára az elsődleges alumínium előállítása drágává és kockázatossá vált. De van egy kiút, amely egyszerre oldhatja meg az energiaválságot, és csökkentheti a függőséget: a circular economy (körforgásos gazdaság).

A megoldás kulcsa az alumínium egyedülálló fizikai tulajdonságában rejlik, a fém végtelenszer újrahasznosítható minőségromlás nélkül. Ami még fontosabb, a másodlagos alumínium (azaz a hulladékból visszaolvasztott fém) előállítása 95%-kal kevesebb energiát igényel, mint az elsődleges, bauxitból történő gyártás. Ez az a pont, ahol az energiasokk tompítható. Az energiaigény drasztikus csökkenése így közvetlenül javíthatja az európai alumíniumgyártás versenyképességét.

Az Audi „Aluminium Closed Loop” projektje példaértékű, a présüzemekben keletkező hulladékot nem adják el a piacon, hanem közvetlenül visszaküldik a beszállítónak, aki újra ugyanolyan minőségű lemezt készít belőle. Hasonló utat jár a BMW és a Novelis együttműködése is. Ez a zárt hurok drasztikusan csökkenti a kitettséget a globális piac ingadozásainak.

Az európai autóipar túlélésének záloga tehát a szemléletváltás. A just-in-time rendszer hatékonyságát fel kell váltania a biztonsági tartalékolásnak, a globális beszerzés mellett pedig a lokalizált újrahasznosításnak kell egyre nagyobb teret adni. A jövő könnyűfém-karosszériái már nem guineai bauxit bányákban vagy kínai magnézium kohókban születnek, hanem az európai roncstelepeken és hulladékudvarokban. Így tehát aki a leghamarabb tanul meg „bányászni” a saját hulladékából, az nyeri meg a 21. század autóiparát Európában.

  • https://www.bloomberg.com/news/articles/2023-01-12/electric-cars-are-getting-too-big-and bulky-safety-regulator-warns
  • https://www.reuters.com/business/autos-transportation/porsche-adjusts-fy-outlook-warns impairments-due-alloy-supply-shortage-2024-07-22/
  • https://www.euronews.com/business/2024/08/02/flooding-in-switzerland-hits-jaguar-land rover-production
  • https://www.innovationnewsnetwork.com/unleashing-potential-magnesium-in-the-ev market/42157/
  • https://www.reuters.com/markets/commodities/exclusive-europe-aims-revive-magnesium output-by-2025-cut-china-reliance-2022-05-20/
  • https://fortune.com/2021/11/03/chips-shortage-magnesium-supply-chain-ford-mercedes-benz car-parts/
  • https://www.ft.com/content/39910878-7789-40e2-b77d-b6cc52a9aea0
  • https://think.ing.com/articles/aluminium-smelter-shutdowns-threaten-europes-green transition/
  • https://hold.hu/holdblog/trump-nemet-autoipar-bmw/
  • https://www.audi-mediacenter.com/en/press-releases/closed-loop-system-for-aluminium volkswagen-slovakia-heads-for-co2-neutrality-1480
Tartalom
Adatvédelmi áttekintés
EVK Szakkollégium logo

Ez a weboldal sütiket használ, hogy a lehető legjobb felhasználói élményt nyújthassuk. A cookie-k információit tárolja a böngészőjében, és olyan funkciókat lát el, mint a felismerés, amikor visszatér a weboldalunkra, és segítjük a csapatunkat abban, hogy megértsék, hogy a weboldal mely részei érdekesek és hasznosak.

Feltétlen szükséges

A feltétlenül szükséges sütiket mindig engedélyezni kell, hogy elmenthessük a beállításokat a sütik további kezeléséhez.

Analitika

Ez a webhely a Google Analytics-et használja anonim információk gyűjtésére, mint például az oldal látogatóinak száma és a legnépszerűbb oldalak.

A cookie engedélyezése lehetővé teszi, hogy javítsuk honlapunkat.

Marketing

Ez a weboldal a következő kiegészítő sütiket használja: